第二戶房貸放寬到 7 成:在青埔換屋,自備款少準備多少?
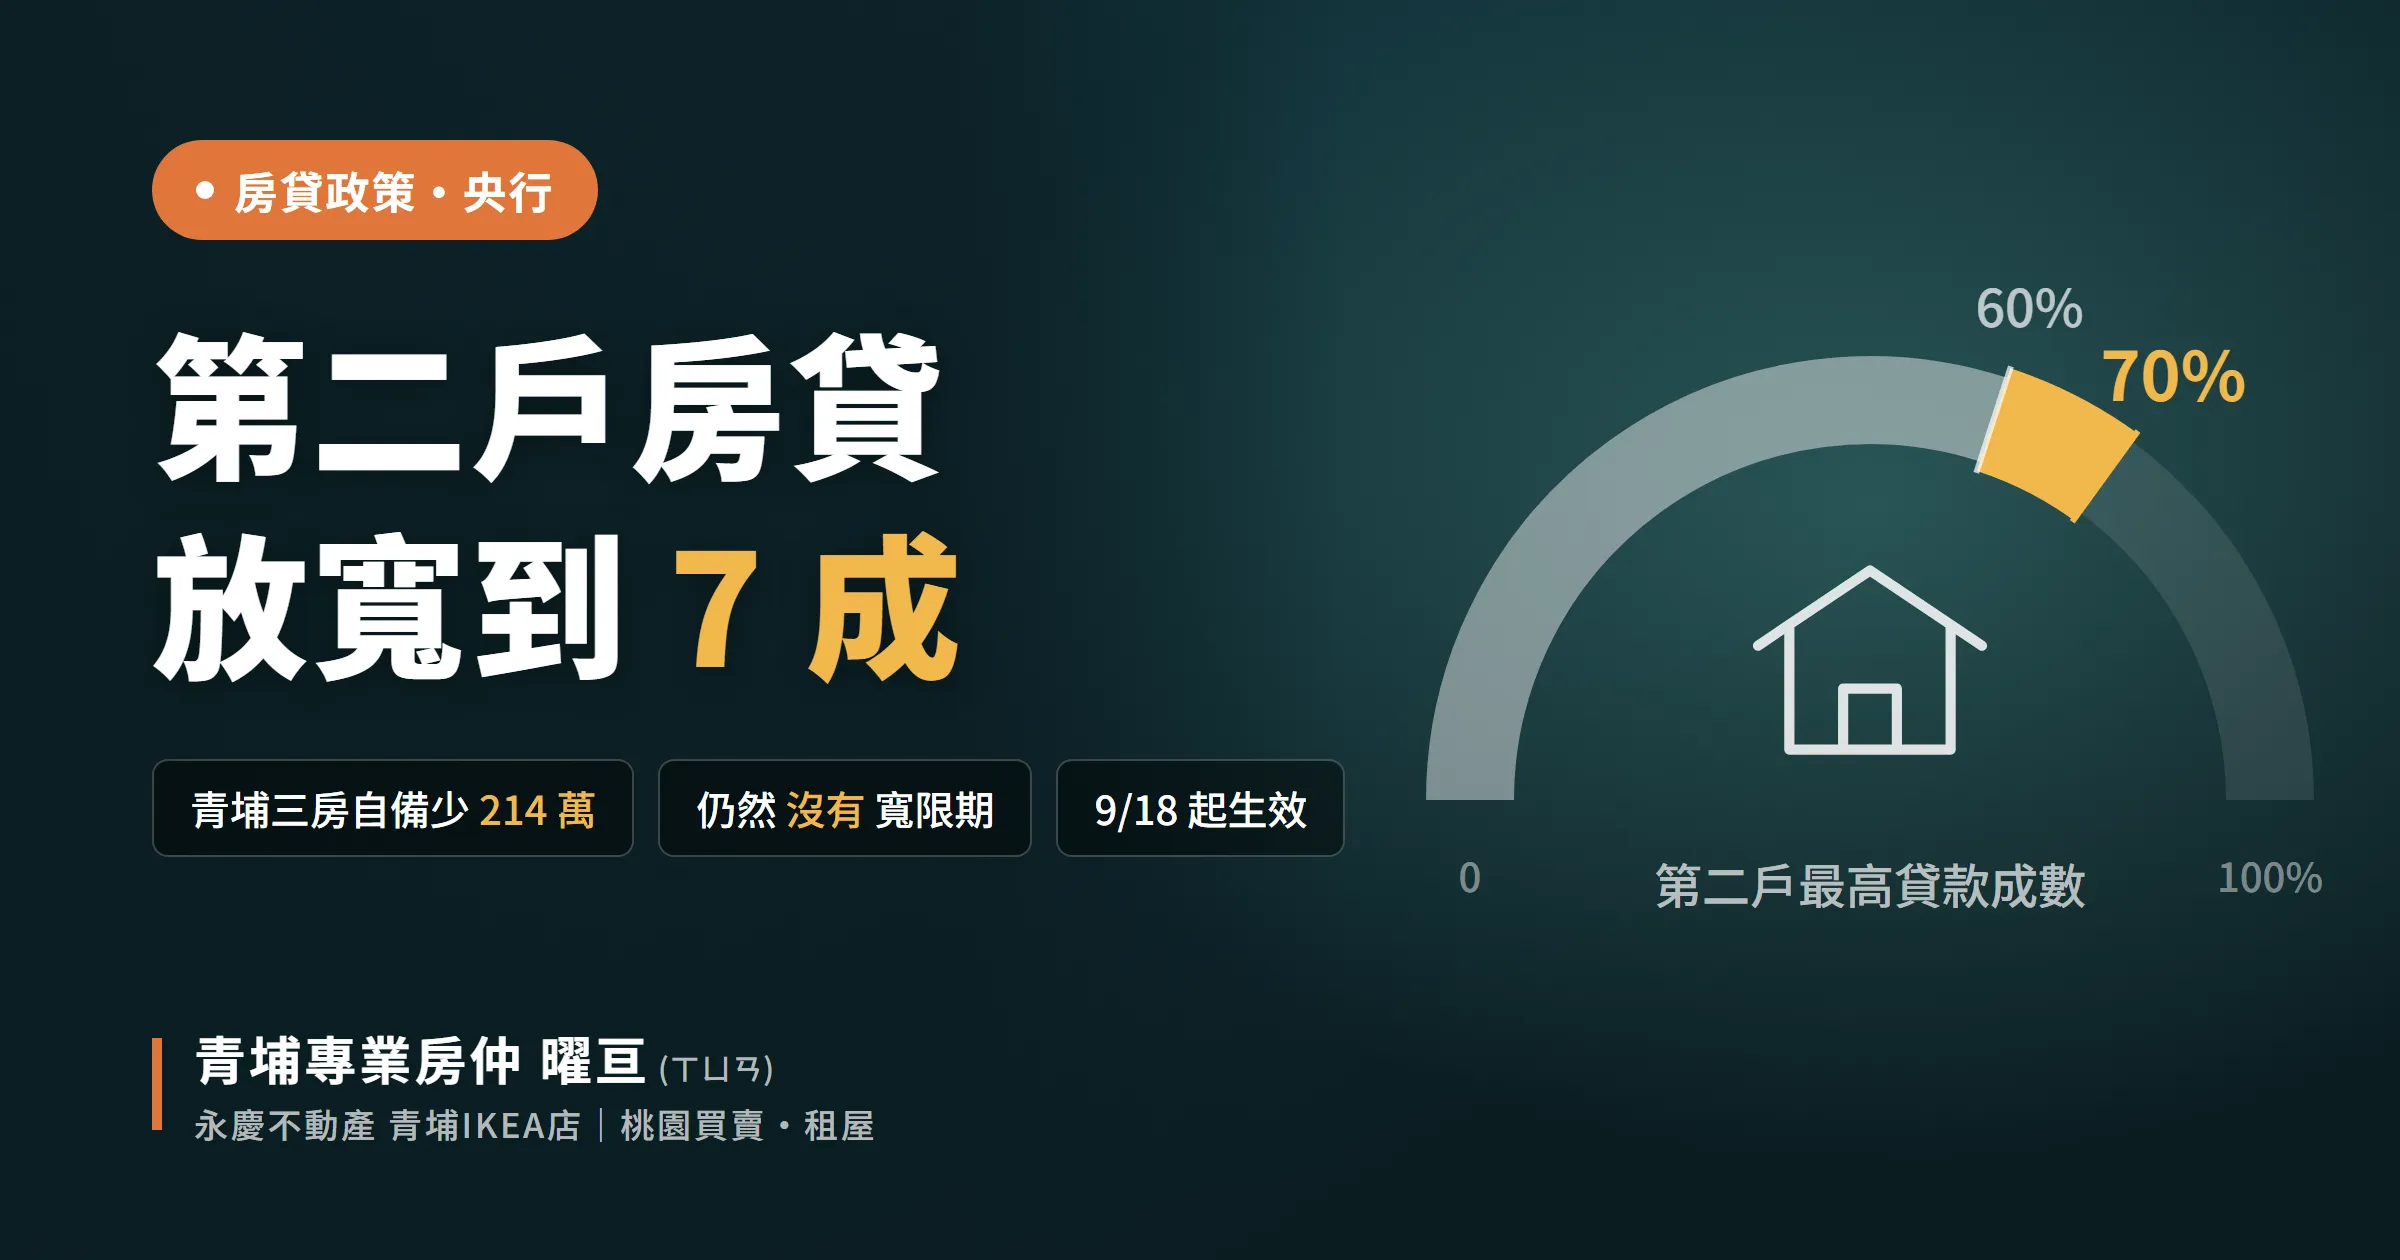
央行 9 月 17 日開第 3 季理監事會,利率沒動,但信用管制鬆了一格:自然人第二戶購屋貸款,最高成數從 6 成調到 7 成,9 月 18 日起實施。
沒變的也要看清楚:
- 第二戶還是沒有寬限期,一貸下來就要本利一起繳。
- 購地貸款成數維持 5 成,只拿掉「切結一定期間內動工」的規定。
- 央行說之後會「滾動檢討」,代表還可能再調。
換成青埔的數字
青埔近 12 個月屋齡 0–3 年的三房,實價登錄平均總價大約 2,137 萬(含車位)。假設買的是這個價位、而且是你的第二戶:
| 貸 6 成(舊規定) | 貸 7 成(新規定) | |
|---|---|---|
| 最多可貸 | 1,282 萬 | 1,496 萬 |
| 自備款至少 | 855 萬 | 641 萬 |
自備款少了大約 214 萬。對手上已經有一間、想換大一點的家庭,這個差距很實際。
先別急著算「7 成」
7 成是上限,不是銀行一定給。銀行會用自己的鑑價來算,鑑價常常比成交價低,實際能貸的金額可能比表上少。
沒有寬限期這點也要先算進去。以 1,496 萬、30 年、利率 2.3% 估,每個月本利攤還大約 5 萬 7 千 6 百元。月收入撐不撐得住,比能不能貸到 7 成更重要。
如果你手上已經有房、在想要不要換到青埔,傳你現在的房子跟想看的社區給我。我幫你把自備款、月付、賣舊屋的稅一起算一次。
資料來源:經濟日報〈打房措施放寬了!央行鬆綁自然人第二戶購屋貸款成數 上調至7成〉,2026-09-17;青埔總價為內政部實價登錄 2025/08/11~2026/08/10 成交平均。月付為等額本息試算,實際以銀行核貸條件為準。